Convex Optimization
An ongoing study notebook on convex optimization.
Convex Sets and Cones
先认识凸集及其构造方法,再用超平面描述凸集,最后讨论如何由锥定义大小关系,以及对偶锥如何检验这些关系。
Definition 1 (Affine and Convex Sets, 仿射集与凸集). A set $C\subseteq\mathbb R^n$ is affine if
$$ \theta x+(1-\theta)y\in C,\qquad x,y\in C,\quad\theta\in\mathbb R. $$It is convex if the same condition holds for every $\theta\in[0,1]$.
仿射集包含任意两点之间的整条直线,凸集只要求包含线段。因此仿射集一定凸,反之不成立。
Definition 2 (Convex Combination and Convex Hull, 凸组合与凸包). A convex combination of $x_1,\ldots,x_k$ is
$$ x=\sum_{i=1}^k\theta_i x_i,\qquad \theta_i\geq0,\quad\sum_{i=1}^k\theta_i=1. $$The convex hull of $C$ is the set of all finite convex combinations of points in $C$:
$$ \operatorname{conv}C= \left\lbrace\sum_{i=1}^k\theta_i x_i: k\geq1,\ x_i\in C,\ \theta_i\geq0,\ \sum_i\theta_i=1\right\rbrace. $$It is the smallest convex set containing $C$.
凸集的两点定义反复应用后,便得到对任意有限凸组合的封闭性。下面先列出常见的凸集,再讨论如何构造新的凸集。
Definition 3 (Hyperplanes and Polyhedra, 超平面与多面体). For $a\neq0$, a hyperplane and a closed halfspace are respectively
$$ H=\lbrace x:a^\top x=b\rbrace,\qquad H_-=\lbrace x:a^\top x\leq b\rbrace. $$A polyhedron is a set $\mathcal P=\lbrace x:Gx\leq h,\ Ax=b\rbrace$. All these sets are convex.
超平面是平直的边界,半空间选取边界的一侧,多面体则同时满足有限个这样的线性要求。
Definition 4 ($\ell_p$ Norms and Norm Balls, 向量范数与范数球). For $x\in\mathbb R^n$,
$$ \|x\|_p=\left(\sum_{i=1}^n|x_i|^p\right)^{1/p},\quad 1\leq p<\infty,\qquad \|x\|_\infty=\max_i|x_i|. $$For any norm and $r\geq0$, the norm ball $\lbrace x:\|x-x_c\|\leq r\rbrace$ is convex.
$p=1,2,\infty$ 分别对应绝对值之和、欧氏长度和最大绝对值;在二维中,单位球分别呈菱形、圆形和正方形。
Remark:函数空间中的 Lp 范数
有限维向量用 $\ell_p$,函数空间中对应的是 $L_p$。对测度 $\mu$ 下的可测函数,
$$ \|f\|_{L_p}=\left(\int|f|^p\,d\mu\right)^{1/p},\quad 1\leq p<\infty, \qquad\|f\|_{L_\infty}=\operatorname*{ess\,sup}|f|. $$下文默认 $\|\cdot\|_p$ 表示向量范数。
Proposition 5 (Operations that Preserve Convexity, 保凸运算). Convexity is preserved under:
- Intersection: $\bigcap_\alpha C_\alpha$ when every $C_\alpha$ is convex.
- Affine image and inverse image: $AC+b$ and $\lbrace x:Ax+b\in C\rbrace$ when $C$ is convex.
- Perspective mapping: the image of a convex set in $\lbrace(x,t):t>0\rbrace$ under $P(x,t)=x/t$.
- Linear-fractional mapping: the image of a convex set under $$ f(x)=\frac{Ax+b}{c^\top x+d},\qquad c^\top x+d>0. $$
前两项可直接代入凸组合验证。透视映射通过重新分配正权重保持凸性;线性分式映射则是仿射映射与透视映射的复合。
例如,椭球是单位球的仿射像。对可逆矩阵 $A$,令 $P=AA^\top$,则
$$ \mathcal E=\lbrace x_c+Au:\|u\|_2\leq1\rbrace =\lbrace x:(x-x_c)^\top P^{-1}(x-x_c)\leq1\rbrace. $$前面通过组合点构造凸集;反过来,也可以用超平面从外部描述它。
Theorem 6 (Separating and Supporting Hyperplanes, 分离与支撑超平面). Any two nonempty disjoint convex sets $C,D\subseteq\mathbb R^n$ admit a separating hyperplane:
$$ a^\top x\leq b\leq a^\top y,\qquad x\in C,\ y\in D,\quad a\neq0. $$If one set is compact and the other is closed, they can be strongly separated. At every boundary point $x_0$ of a nonempty convex set $C$, there exists a supporting hyperplane:
$$ a^\top x\leq a^\top x_0,\qquad x\in C,\quad a\neq0. $$分离超平面把两个集合放在两侧;支撑超平面则贴住集合的边界,让整个集合位于同一侧。特别地,闭凸集外的点可以被线性不等式与集合严格区分,这将用于后面的双对偶刻画。
接下来把凸集增加一个结构:允许从原点沿其中的方向任意非负缩放。凸组合去掉权重和为 $1$ 的限制,就得到锥组合。
Definition 7 (Conic Combination and Convex Cone, 锥组合与凸锥). A conic combination is a sum $\sum_i\theta_i x_i$ with $\theta_i\geq0$. A nonempty set $K$ is a convex cone if
$$ x,y\in K,\quad\alpha,\beta\geq0\quad\Longrightarrow\quad\alpha x+\beta y\in K. $$常见凸锥包括非负正交锥 $\mathbb R_+^n$、半正定锥 $\mathbb S_+^n$ 和二阶锥
$$ \mathcal Q^{n+1}=\lbrace(x,t):\|x\|_2\leq t\rbrace. $$结合前面的保凸运算,$\lbrace x:\|Ax+b\|_2\leq c^\top x+d\rbrace$ 是二阶锥的仿射逆像,因此也是凸集。
实数中,$a\leq b$ 等价于 $b-a\in\mathbb R_+$。推广到向量时,可以用锥 $K$ 规定哪些方向算作“非负”。
Definition 8 (Proper Cone and Generalized Inequality, 正则锥与广义不等式). A cone $K$ is proper if it is closed, convex, pointed, and has nonempty interior, where pointedness means $K\cap(-K)=\lbrace0\rbrace$. A proper cone induces
$$ x\preceq_K y\iff y-x\in K,\qquad x\prec_K y\iff y-x\in\operatorname{int}K. $$当 $K=\mathbb R_+^n$ 时,得到逐分量不等式;当 $K=\mathbb S_+^n$ 时,得到矩阵的 Loewner 次序 $A\preceq B\iff B-A\succeq0$。
Remark:为什么用正则锥定义广义不等式
普通锥只要求沿已有方向非负缩放后仍在集合中;前面定义的凸锥还要求非负组合封闭。在此基础上,正则锥进一步要求闭、尖且内部非空,使它适合规定“正方向”:
- 凸: 两个允许的位移合起来,仍然允许。因此先从 $a$ 正向走到 $b$,再从 $b$ 正向走到 $c$,总位移仍为正,即 $a\preceq_K b$ 且 $b\preceq_K c$ 推出 $a\preceq_K c$。
- 尖: 不能同时允许一个非零位移和它的反方向。例如 $(1,0)$ 与 $(-1,0)$ 不能同时属于 $K$,否则向右、向左都算正,两个不同的点就可能互相“比对方大”。尖性排除这种情况,保证 $a\preceq_K b$ 且 $b\preceq_K a$ 时只能有 $a=b$,这就是反对称性。
- 闭: 边界也算进去,不会无限接近一个允许方向,极限却突然不允许。因此一串成立的广义不等式在两端点收敛后仍然成立。
- 内部非空: 在所在空间里有厚度,不只是细线或薄片。位移若落在内部,稍微扰动仍为正,这给出了有余量的严格不等式。
“尖”不要求不同向量的长度不同,也不要求图形一定有一个尖角;它只禁止同时包含 $v$ 和 $-v$($v\neq0$)。例如右上象限同时包含等长的 $(1,0)$ 与 $(0,1)$,但不包含它们的反方向,因而仍然是尖锥。相反,上半平面同时包含向左和向右的水平向量,所以不尖。
锥结构还保证平移和非负数乘保持次序:
$$ x\preceq_K y\Longrightarrow \alpha x+z\preceq_K\alpha y+z,\qquad\alpha\geq0. $$不需要四个条件全部满足才能定义某种次序。例如二维空间中向右的射线,只允许同一水平线上的点比较,但它没有二维厚度,也就没有上述内部意义下的严格正方向。右上象限则有内部:向右且向上移动对应严格大于,只向右移动虽然两点不同,却只对应非严格大于。两个点也可能不可比,例如从一点到另一点,一个坐标增加、另一个减少。
锥规定了正方向,接下来问:哪些线性测量会把这些正方向读成非负数?
Definition 9 (Dual Cone, 对偶锥). The dual cone of $K\subseteq\mathbb R^n$ is
$$ K^*=\lbrace y:y^\top x\geq0\text{ for every }x\in K\rbrace. $$这个定义来自保持次序的要求:若 $u\preceq_K v$,希望 $y^\top u\leq y^\top v$,就必须要求 $y^\top x\geq0$ 对所有 $x\in K$ 成立。因此,$K$ 规定正方向,$K^*$ 收集与这些方向相容的线性测量。广义不等式由 $K$ 本身诱导;定义 $K^*$ 并不要求 $K$ 正则。
Theorem 10 (Dual-Cone Properties, 对偶锥的性质). The dual cone is always closed and convex. For a closed convex cone $K$,
$$ K^{**}=K,\qquad z\in K\iff y^\top z\geq0\text{ for every }y\in K^*. $$The dual of a proper cone is proper.
双对偶结论是分离定理的直接应用:若 $z\notin K$,就存在 $y\in K^*$ 使 $y^\top z<0$。因此,对偶锥不仅给出必要的不等式,还能完整刻画闭凸锥。
Remark:对偶锥的结构与拉格朗日乘子
闭凸锥的尖性和内部通过对偶交换角色:
$$ K\text{ is pointed}\iff\operatorname{int}K^*\neq\varnothing,\qquad \operatorname{int}K\neq\varnothing\iff K^*\text{ is pointed}. $$这解释了正则锥的对偶为何仍然正则。它在优化中的作用也由符号要求决定:对可行约束 $g(x)\preceq_K0$,选择 $\lambda\in K^*$,便有
$$ \lambda^\top g(x)\leq0,\qquad f_0(x)+\lambda^\top g(x)\leq f_0(x). $$这正是拉格朗日下界的来源。普通不等式对应 $K=K^*=\mathbb R_+$,因此恢复熟悉的乘子条件 $\lambda\geq0$;完整推导放在对偶章节。
最后,用范数锥把这些抽象定义落到具体计算上。为计算它的对偶,先引入单位球上线性测量的最大值。
Definition 11 (Dual Norm, 对偶范数). The dual norm of $\|\cdot\|$ is
$$ \|y\|_*=\sup_{\|x\|\leq1}y^\top x. $$由定义可得 $|y^\top x|\leq\|y\|_*\|x\|$。对共轭指数 $p,q\in[1,\infty]$,满足 $1/p+1/q=1$ 时,Hölder 不等式及取等条件给出
$$ \|\cdot\|_p^*=\|\cdot\|_q. $$特别地,欧氏范数自对偶,$\ell_1$ 与 $\ell_\infty$ 互为对偶。
Proposition 12 (Norm-Cone Duality, 范数锥的对偶). For
$$ K=\lbrace(x,t):\|x\|\leq t\rbrace, $$the dual cone is
$$ K^*=\lbrace(y,s):\|y\|_*\leq s\rbrace. $$证明只需检查 $y^\top x+st$ 在锥上是否非负。对 $t>0$ 缩放到 $t=1$ 后,其最小值为 $s-\|y\|_*$;$t=0$ 时只有 $x=0$,不增加限制。因此二阶锥自对偶。非负正交锥和半正定锥也自对偶,后者使用矩阵内积 $\langle A,B\rangle=\operatorname{tr}(AB)$。
几何直观:凸锥、广义不等式、对偶锥与对偶范数
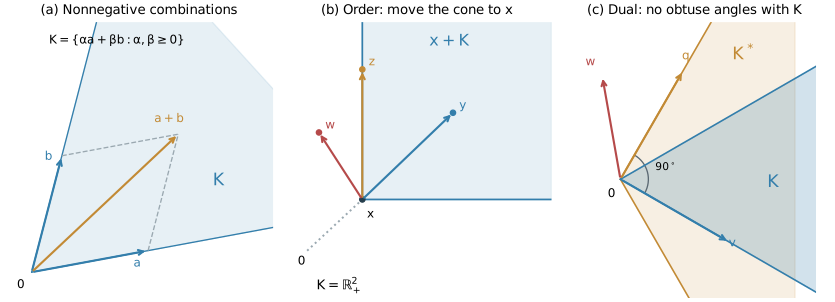
图 (a):锥组合是在两根方向之间“铺出一片区域”。 把 $a,b$ 分别拉长、缩短,再首尾相加;只允许非负倍数,不允许反向。所有结果组成蓝色扇形 $K$,例如橙色的 $a+b$。凸组合要求权重和为 $1$,只铺出 $a,b$ 之间的线段;锥组合没有这个限制,便能从原点向外无限延伸。凸锥中的两点连线仍在锥内,每个方向也能任意非负缩放。
正则锥是适合规定“正方向”的凸锥。 图中的闭扇形和非负象限都是例子:边界包含在内(闭);内部没有缺口(凸);不同时容纳某个非零方向及其反方向(尖);也不是一条细线,而有真正的内部区域(内部非空)。半平面虽然闭、凸且有内部,但边界包含一整条过原点的直线,不尖;单独一条射线则没有二维内部。这两者都不是二维正则锥。
图 (b):比较大小,就是把锥的顶点搬到 $x$。 以 $K=\mathbb R_+^2$ 为例,蓝色区域 $x+K$ 中的点就是所有满足 $x\preceq_K y$ 的点。$y$ 在内部,两个坐标都增加,所以 $x\prec_K y$;$z$ 在边界,一个坐标不变,所以只有 $x\preceq_K z$,不是严格次序。$w$ 在左上方:一个坐标减少、另一个增加,故它与 $x$ 不可比。这里的“大”不是离原点更远,而是位移属于规定的正方向。
图中的 $y,z$ 都比 $x$ 大,但它们彼此不可比:$z$ 比 $y$ 靠左,也比 $y$ 靠上。传递性说的是另一种情形,例如另取 $a=(0,0)$、$b=(1,2)$、$c=(3,3)$,两次移动都向右上,总移动也向右上,因此 $a\preceq_K b\preceq_K c$。把这些点一起平移,或把位移乘以非负数,都不改变比较关系。
图 (c):对偶锥收集所有“看原锥不带负投影”的方向。 蓝色为原锥 $K$,橙色为对偶锥 $K^*$,两者重叠处颜色加深。对非零向量,内积非负等价于夹角不超过 $90^\circ$:一个方向只有与蓝色锥中的每个方向都满足这个要求,才能进入对偶锥。橙色边界方向 $q$ 恰好与蓝色下边界方向 $v$ 垂直,与其他蓝色方向则成锐角;再向外转到红色 $w$,它与 $v$ 就成钝角,因而被排除。对偶锥不是原锥的外部,而是另一组满足夹角条件的方向;在这个例子中,原锥较窄,对偶锥反而较宽。
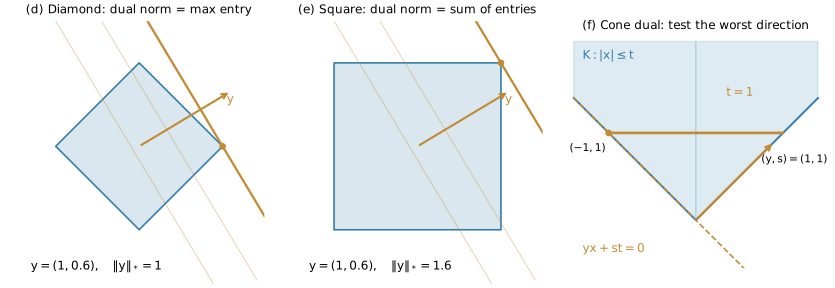
这里的“球”是范数单位球,不一定是圆:欧氏范数要求 $\sqrt{x_1^2+x_2^2}\leq1$,得到圆盘;$\ell_1$ 范数要求 $|x_1|+|x_2|\leq1$,得到菱形;$\ell_\infty$ 范数要求 $\max(|x_1|,|x_2|)\leq1$,也就是两个坐标分别处于 $[-1,1]$,得到正方形。例如 $(1,0)$ 与 $(1,1)$ 的欧氏长度不同,但 $\ell_\infty$ 长度都为 $1$。这里先选定范数,再由它构造范数球和范数锥,不是由任意锥直接诱导出范数。
图 (d)、(e):对偶范数是单位球在给定测量方向上的最大读数。 固定 $y$,把垂直于它的直线 $y^\top x=c$ 沿箭头方向推,直到最后一次碰到蓝色单位球;这时的 $c$ 就是 $\|y\|_*$。图中同取 $y=(1,0.6)$:菱形单位球在 $(1,0)$ 取得最大读数 $1$,因此 $\ell_1$ 的对偶是 $\ell_\infty$;正方形单位球在 $(1,1)$ 取得最大读数 $1.6$,因此 $\ell_\infty$ 的对偶是 $\ell_1$。若单位球是圆,接触点沿 $y$ 的方向,最大读数就是 $\|y\|_2$,所以欧氏范数自对偶。这里的读数是内积;只有 $y$ 为欧氏单位向量时,它才等于投影长度。
为什么 $\ell_1$ 的单位球是菱形? 在第一象限,$|x_1|+|x_2|\leq1$ 就是 $x_1+x_2\leq1$,边界是连接 $(1,0)$ 与 $(0,1)$ 的斜线。其余三个象限对称复制,四条斜边围成菱形。为什么 $\ell_\infty$ 的单位球是正方形? $\max(|x_1|,|x_2|)\leq1$ 等价于 $|x_1|\leq1$ 且 $|x_2|\leq1$:横坐标、纵坐标各自在 $[-1,1]$ 内,围成正方形。前者限制两个坐标的总额度,后者分别限制每个坐标的额度。
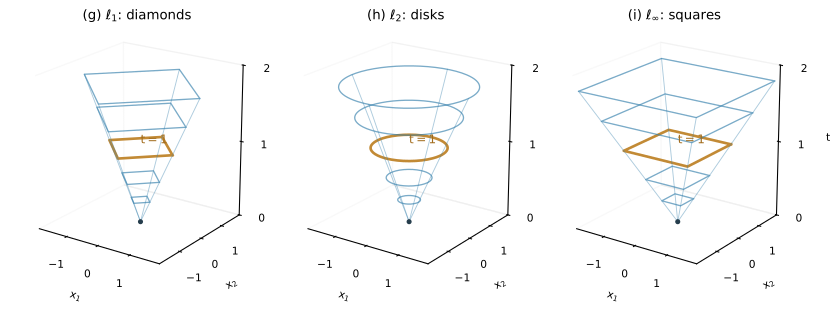
图 (g)–(i):范数锥就是把逐渐放大的范数球叠起来。 $K=\lbrace(x,t):\|x\|\leq t\rbrace$ 中,$x$ 是横向位置,$t$ 是额外增加的高度。在高度 $1$ 放一个单位球,在高度 $2$ 放一个放大两倍的球,依此类推,把所有高度的实心截面叠起来。菱形叠成一种四棱锥,正方形叠成另一种四棱锥,圆盘叠成圆锥。因此“截面”是固定高度后横切出来的形状,不是把整个锥压到平面上的投影。
图 (f) 也不是投影,而是直接画出低维的范数锥。 那里 $x$ 只有一个坐标,单位球是区间 $[-1,1]$;不同高度的区间叠起来,就是 $|x|\leq t$ 的 V 形内部。橙色横线是高度 $1$ 的截面;斜虚线则是支撑线,不是投影线。
Norm-Cone Duality 问的不是“截面长什么样”,而是“哪些测量在整个锥上都不会给出负数”。 一个候选测量 $(y,s)$ 给锥中点 $(x,t)$ 的读数为 $y^\top x+st$。先看高度 $1$:横向部分 $y^\top x$ 有时为负,而高度部分统一补上 $s$。要让截面上所有点的总读数非负,$s$ 必须补得住最坏的负数。
以图 (e) 的正方形截面为例,取 $y=(1,0.6)$。横向得分最高为 $1.6$,在对面的角点 $(-1,-1)$,最低就是 $-1.6$。所以候选测量必须满足 $s\geq1.6$。换一个 $y$,需要补上的数就是 $|y_1|+|y_2|=\|y\|_1$;因此正方形截面生成的 $\ell_\infty$ 范数锥,其对偶具有菱形截面:
$$ K_\infty^*=\lbrace(y,s):\|y\|_1\leq s\rbrace. $$若原截面是菱形,最坏负分的大小则为 $\max(|y_1|,|y_2|)$,所以对偶截面变成正方形。若原截面是圆盘,最坏负分的大小为 $\|y\|_2$,所以对偶截面仍为圆盘。这就是三类截面之间的对应:菱形与正方形互换,圆盘保持不变。
为什么只检查高度 $1$ 就够?因为高度 $t>0$ 的每个点都能写成 $t(v,1)$,其中 $\|v\|\leq1$;它的总读数只是高度 $1$ 时读数的 $t$ 倍,不改变正负。原点的读数则为零。于是一般结论正是
$$ K^*=\lbrace(y,s):s\geq\|y\|_*\rbrace. $$Convex Functions
Definition 1 (Convex Function, 凸函数). A function $f:D\to\mathbb R$ is convex if $D\subseteq\mathbb R^n$ is convex and
$$ f(\theta x+(1-\theta)y) \leq\theta f(x)+(1-\theta)f(y), \qquad x,y\in D,\quad\theta\in[0,1]. $$If the inequality is strict whenever $x\neq y$ and $0<\theta<1$, then $f$ is strictly convex. A function is concave if $-f$ is convex. Affine functions are both convex and concave.
Theorem 2 (Equivalent Characterizations, 凸性的等价判据). Let $D$ be a nonempty convex set. Each of the following characterizes convexity of $f:D\to\mathbb R$; the differential criteria require the additional assumptions stated below.
First order. If $D$ is open and $f$ is differentiable, then
$$ f(y)\geq f(x)+\nabla f(x)^\top(y-x),\qquad x,y\in D. $$即一阶近似是全局下界。
Second order. If $D$ is open and $f$ is twice continuously differentiable, then
$$ \nabla^2f(x)\succeq0,\qquad x\in D. $$Restriction to a line. Every $g(t)=f(x+tv)$ is convex on $\lbrace t:x+tv\in D\rbrace$.
直观上,输入沿任意直线移动时,记录下来的高度曲线都是凸的。这里的直线在输入空间中,读出的函数值并不一定形成直线。例如,$f(x_1,x_2)=x_1^2+x_2^2$ 沿 $(x_1,x_2)=(t,0)$ 的限制是 $g(t)=t^2$。
Epigraph. The epigraph (上图集) $\operatorname{epi}f=\lbrace(x,t):x\in D,\ f(x)\leq t\rbrace$ is a convex set.
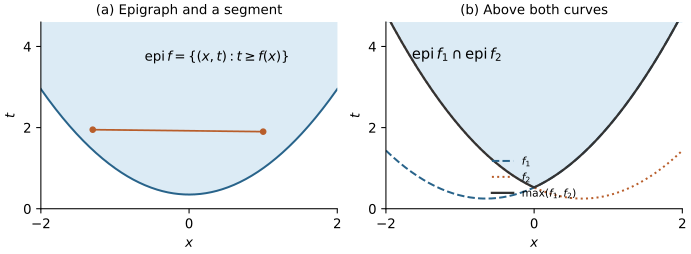
上图集包含函数图像及其上方的所有点。$t$ 可以看成预算,$(x,t)$ 属于上图集就是“预算足以支付成本 $f(x)$”。凸性要求连接图像上两点的弦位于图像上方;把端点再向上移动,线段仍在上方,因此整个上图集凸。反过来,对图像上的点使用上图集的凸性,就得到凸函数定义。
Jensen’s inequality. For all finite choices of $x_i\in D$ and $\theta_i\geq0$ with $\sum_i\theta_i=1$,
$$ f\left(\sum_{i=1}^k\theta_i x_i\right) \leq\sum_{i=1}^k\theta_i f(x_i). $$
Hessian 处处正定是严格凸的充分条件,但不是必要条件。凹函数的一阶不等式方向相反,二阶判据为 Hessian 半负定。
除了直接使用判据,也可以通过以下运算构造凸函数。
Proposition 3 (Operations that Preserve Convexity). The following constructions preserve convexity on their natural convex domains.
Nonnegative weighted sums. If $f_i$ are convex and $\alpha_i\geq0$, then $\sum_i\alpha_i f_i$ is convex.
Affine composition. If $f$ is convex, then $x\mapsto f(Ax+b)$ is convex on $\lbrace x:Ax+b\in\operatorname{dom}f\rbrace$.
Pointwise maximum and supremum. The pointwise supremum $g(x)=\sup_\alpha f_\alpha(x)$ of convex functions on a common convex domain is convex wherever finite. Finite maxima are a special case.
Partial minimization. If $F(x,y)$ is jointly convex and $C$ is a nonempty convex set, then
$$ g(x)=\inf_{y\in C}F(x,y) $$is convex, provided the infimum never equals $-\infty$; values $+\infty$ may represent infeasible $x$.
Perspective. If $f$ is convex, then
$$ g(x,t)=t f(x/t),\qquad \operatorname{dom}g=\lbrace(x,t):t>0,\ x/t\in\operatorname{dom}f\rbrace $$is jointly convex in $(x,t)$. The perspective of a concave function is jointly concave.
Proposition 4 (Scalar Composition, 标量复合). On a convex domain, $h\circ g$ is convex if either:
- $g$ is convex, and $h$ is convex and nondecreasing;
- $g$ is concave, and $h$ is convex and nonincreasing.
The stated properties of $h$ must hold on an interval containing the range of $g$.
Remark:保凸运算的几何直观
注意,逐点上确界只要求每个函数分别对 $x$ 凸;部分最小化要求对 $(x,y)$ 联合凸。一般凸函数的逐点最小值不一定凸。
如果把全部变量都取下确界,得到的是一个数 $p^*=\inf_{x,y}F(x,y)$,不再有剩余变量可讨论曲率。若这个数有限,把它视作常函数时自然既凸又凹,但这对任意函数都成立,并非原函数凸性的特殊结果。部分最小化的内容在于:消去一些变量后,关于其余变量的函数仍凸。
最大值的几何直观是:位于最高曲线上方,等价于同时位于每条曲线上方。因此
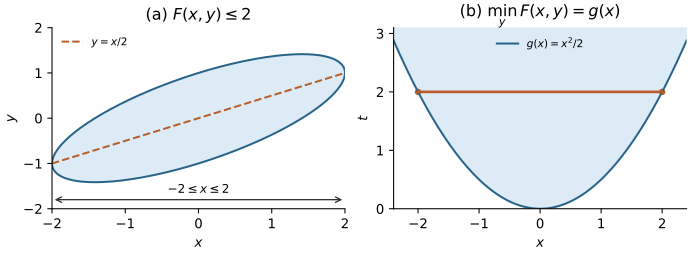
$$ t\geq\sup_\alpha f_\alpha(x) \iff t\geq f_\alpha(x)\quad\forall\alpha, \qquad \operatorname{epi}\!\left(\sup_\alpha f_\alpha\right) =\bigcap_\alpha\operatorname{epi}f_\alpha. $$每个上图集凸,交集也凸,所以逐点最大值及上确界保持凸性。下图左侧的蓝色区域是上图集,橙色线段仍在其中;右侧蓝色区域同时位于两条曲线上方,其下边界就是最大值。
部分最小化则是“消去 $y$,只保留每个 $x$ 能达到的最低高度”。考虑凸集
$$ E=\lbrace(x,y,t):y\in C,\ F(x,y)\leq t\rbrace. $$将它沿 $y$ 方向投影到 $(x,t)$ 平面,便保留所有“存在某个 $y$ 能支付得起”的点。投影保持凸性;若每个有限的下确界都能取到,投影恰好就是 $g(x)=\inf_{y\in C}F(x,y)$ 的上图集。若下确界取不到,边界上可能缺点;使用严格上图集 $t>g(x)$ 可得到同样的凸性结论。
具体看 $F(x,y)=(x-y)^2+y^2=2(y-x/2)^2+x^2/2$。固定 $x$ 后沿 $y$ 方向寻找最低点,得到 $y=x/2$、$g(x)=x^2/2$。下图左侧是高度不超过 $2$ 的椭圆区域,它在 $x$ 轴上的投影为 $[-2,2]$;右侧恰好有 $g(x)\leq2\iff x\in[-2,2]$。让高度 $t$ 变化,就得到整个投影后的上图集。
透视函数可以理解为:把原函数的上图集放在 $t=1$ 的截面上,再从原点沿射线伸缩。以下取 $f(u)=u^2$,用 $s$ 表示高度,避免与尺度 $t$ 混淆。
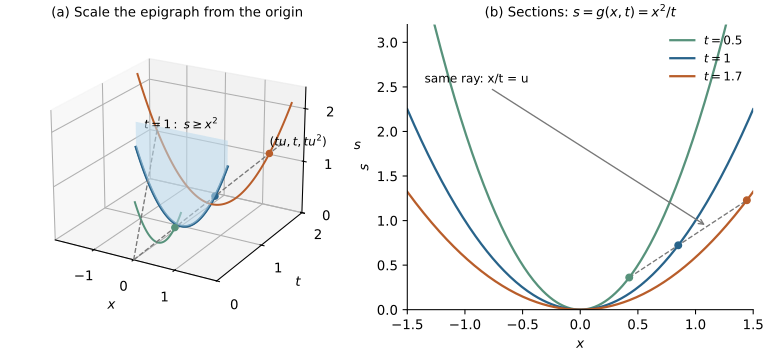
左图蓝色区域位于 $t=1$ 平面,是原上图集 $s\geq u^2$。从其中一点 $(u,1,r)$ 出发,将三个坐标同时乘以 $t>0$,得到 $(x,t,s)=(tu,t,tr)$。例如,边界点 $(1,1,1)$ 缩放后变为 $(2,2,2)$,而不是 $(2,2,4)$:沿射线缩放时,横坐标和高度一起加倍。
因为 $u=x/t$、$r=s/t$,缩放后的区域满足
$$ r\geq f(u) \iff\frac{s}{t}\geq f(x/t) \iff s\geq t f(x/t). $$所以这些射线扫出的区域,正是透视函数 $g(x,t)=t f(x/t)$ 的上图集。右图将不同 $t$ 的截面叠放在同一平面;三个彩色点来自同一个原始边界点,沿射线对应,而每条曲线的表达式为 $s=x^2/t$。
这个区域为什么凸?取其中两点 $p_i=t_i(u_i,1,r_i)$,其中 $(u_i,r_i)\in\operatorname{epi}f$。将线段上的点 $p_\theta=\theta p_1+(1-\theta)p_2$ 归一化到 $t=1$,得到原上图集中两点的凸组合,其权重为
$$ \alpha=\frac{\theta t_1}{\theta t_1+(1-\theta)t_2}, \qquad 1-\alpha=\frac{(1-\theta)t_2}{\theta t_1+(1-\theta)t_2}. $$原上图集凸,归一化后的点仍在其中,因此 $p_\theta$ 仍在射线扫出的区域内。这就证明了透视函数的联合凸性。集合的透视映射则沿同一射线反向归一化:$(x,t,s)\mapsto(x/t,s/t)$。一个从截面向外伸缩,一个投回截面,二者由同一套几何结构联系起来。
外层的单调性负责传递内层的不等式,外层的凸性则负责把“平均输入的输出”控制在“输出的平均”之下。以 $g$ 凸、$h$ 凸且非减为例,令 $x_\theta=\theta x+(1-\theta)y$,有
$$ \begin{aligned} h(g(x_\theta)) &\leq h\bigl(\theta g(x)+(1-\theta)g(y)\bigr) &&\text{(内层凸,外层非减)}\\ &\leq\theta h(g(x))+(1-\theta)h(g(y)) &&\text{(外层凸)}. \end{aligned} $$第二步正是最终所需的弦上界,单调性无法替代它。例如 $g(x)=x$、$h(u)=\sqrt u$ 在正半轴上都递增,但复合函数仍然凹。这里给的是保证凸性的充分条件;某个具体复合函数即使不满足这些条件,也可能凸。
典型凹凸函数
凸函数:
$$ \begin{gathered} \|x\|,\qquad \log\!\left(\sum_i e^{x_i}\right),\qquad \sum_{i=1}^r x_{[i]},\\[4pt] x\log x,\quad -\log x\quad(x>0),\\[4pt] \frac{x^\top x}{y}\quad(y>0),\qquad t\log\frac{t}{x}\quad(x,t>0),\\[4pt] \lambda_{\max}(X)=\sup_{y\neq0}\frac{y^\top Xy}{y^\top y} \quad(X\in\mathbb S^n),\\[4pt] \max_i f_i(x)\quad(f_i\text{ convex on a common convex domain}). \end{gathered} $$其中 $x_{[1]}\geq\cdots\geq x_{[n]}$,$1\leq r\leq n$;$x\log x$ 在 $x=0$ 处可取连续延拓值 $0$。
凹函数:
$$ \begin{gathered} \left(\prod_{i=1}^n x_i\right)^{1/n}\quad(x_i\geq0),\\[4pt] \log\det X\quad(X\succ0),\\[4pt] \log\det(I+HXH^\top)\quad(X\in\mathbb S^n,\ I+HXH^\top\succ0). \end{gathered} $$既凸又凹:
$$ a^\top x+b,\qquad \operatorname{tr}(AX)+b. $$这里 $a,A,H,b$ 均为固定参数,矩阵维数按表达式匹配。
以下是几种相关的凸性概念。
Definition 5 (Quasiconvex Function, 拟凸函数). A function $f:D\to\mathbb R$ is quasiconvex if $D$ is convex and every sublevel set
$$ S_\alpha=\lbrace x\in D:f(x)\leq\alpha\rbrace, \qquad\alpha\in\mathbb R, $$is convex. Equivalently,
$$ f(\theta x+(1-\theta)y) \leq\max\lbrace f(x),f(y)\rbrace, \qquad\theta\in[0,1]. $$A function is quasiconcave if $-f$ is quasiconvex, or equivalently if all its superlevel sets are convex. A function that is both quasiconvex and quasiconcave is called quasilinear.
凸函数一定拟凸,反之不成立。拟凸性只要求沿线段的函数值不超过两个端点中的较大值,比凸性要求的加权平均上界更弱。
Remark:拟凸、拟凹与拟线性的直观
在一维中,可以用一条水平线 $\alpha$ 检查:把满足 $f(x)\leq\alpha$ 的横坐标标出来,如果对任意高度都得到区间、射线、空集或整个定义域,函数就是拟凸的。它可以有尖点或跳跃,也不必向上弯;关键是低值区域不能被中间的高值隔开。
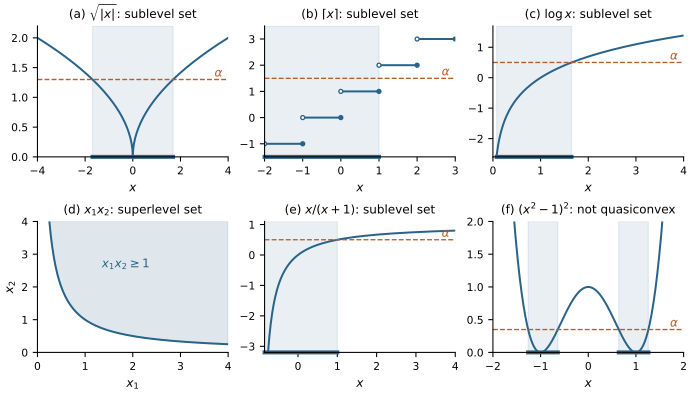
图中橙色虚线表示一个选定高度;浅蓝色竖带和横轴粗线标出对应下水平集,均只展示绘图区内的部分。图 (d) 则直接画出二维的上水平集。
- $f(x)=\sqrt{|x|}$ 在 $\mathbb R$ 上拟凸但不凸。对 $\alpha\geq0$,下水平集为 $[-\alpha^2,\alpha^2]$:虽然两侧曲线并非向上弯,低值区域仍是完整区间。
- $f(x)=\lceil x\rceil$ 在 $\mathbb R$ 上拟线性,即同时拟凸、拟凹。它单调不减,因此下水平集是向左的射线,上水平集是向右的射线;跳跃不影响这些集合的凸性。这里“拟线性”不表示图像是直线。
- $f(x)=\log x$ 在 $x>0$ 上拟线性。它严格递增,下水平集为 $(0,e^\alpha]$,上水平集为 $[e^\alpha,\infty)$。
- $f(x_1,x_2)=x_1x_2$ 在 $x_1,x_2>0$ 上拟凹。对 $\alpha>0$,上水平集为 $x_2\geq\alpha/x_1$,即凸曲线 $\alpha/x_1$ 的上图集;对 $\alpha\leq0$,上水平集是整个正象限。它不是拟凸函数。
- $f(x)=(a^\top x+b)/(c^\top x+d)$ 在 $c^\top x+d>0$ 上拟线性。固定高度 $\alpha$ 后,下水平集满足 $(a-\alpha c)^\top x\leq\alpha d-b$,上水平集则将不等号反向;两者都是半空间与定义域的交集。图 (e) 取 $f(x)=x/(x+1)$,$x>-1$。
图 (f) 的 $f(x)=(x^2-1)^2$ 不拟凸:低于所示水平线的点分成两个互不相连的区间,两个低谷之间有一个更高的隆起。相比之下,一维拟凸函数的典型形态是先不增、再不减,单调函数也包含在内。
拟凹则反过来看高值区域:两个端点的值都不低,中间就不能跌到较低端点以下,即 $f(\theta x+(1-\theta)y)\geq\min\lbrace f(x),f(y)\rbrace$。凹函数要求中间值不低于两端的加权平均,拟凹只要求不低于两端中较小的值,因此条件更弱。它可以形成一个山峰,也可以始终单调;不要求每一段都向下弯。
拟线性同时满足拟凸与拟凹,因此沿任意线段都有
$$ \min\lbrace f(x),f(y)\rbrace \leq f(\theta x+(1-\theta)y) \leq\max\lbrace f(x),f(y)\rbrace. $$也就是中间值始终落在两端值之间,既不冒出更高的峰,也不陷入更低的谷。在一维区间上,这等价于函数单调(允许平台和跳跃),而不是图像为直线。因此,单调递增的 $\log x$ 和 $\lceil x\rceil$ 都拟线性。
Definition 6 (Log-Convexity and Log-Concavity, 对数凸与对数凹). A positive function $f$ on a convex domain is log-convex if $\log f$ is convex, equivalently,
$$ f(\theta x+(1-\theta)y) \leq f(x)^\theta f(y)^{1-\theta}. $$It is log-concave if $\log f$ is concave, in which case the inequality is reversed.
由加权算术—几何平均不等式,对数凸函数一定凸;正值凹函数一定对数凹。由于对数保持水平集的次序,对数凹函数也一定拟凹。
最后,对向量值函数,可以用上一节的广义不等式替代标量不等式。
Definition 7 ($K$-Convexity, 关于广义不等式的凸性). Let $K\subseteq\mathbb R^m$ be a proper cone. A function $F:D\to\mathbb R^m$ is $K$-convex if $D$ is convex and
$$ F(\theta x+(1-\theta)y) \preceq_K\theta F(x)+(1-\theta)F(y), \qquad x,y\in D,\quad\theta\in[0,1]. $$当 $K=\mathbb R_+^m$ 时,$K$-凸等价于各分量分别凸。一般地,可借助对偶锥统一刻画:
$$ F\text{ is }K\text{-convex} \quad\Longleftrightarrow\quad x\mapsto\lambda^\top F(x)\text{ is convex for every }\lambda\in K^*. $$这里用到了闭凸锥的刻画:$z\in K$ 当且仅当对所有 $\lambda\in K^*$,都有 $\lambda^\top z\geq0$。
Convex Problems
Definition 1 (Standard Form and Convex Problem, 标准形式与凸优化问题). An optimization problem has the form
$$ \begin{aligned} \operatorname{minimize}_{x}\quad & f_0(x)\\ \text{subject to}\quad & f_i(x)\leq0,\quad i=1,\ldots,m,\\ & h_j(x)=0,\quad j=1,\ldots,p. \end{aligned} $$Its domain is $D=\bigcap_{i=0}^m\operatorname{dom}f_i\cap\bigcap_{j=1}^p\operatorname{dom}h_j$. A point is feasible if it belongs to $D$ and satisfies all constraints. Write the feasible set as $C$ and the optimal value as
$$ p^*=\inf_{x\in C}f_0(x). $$If $C=\varnothing$, set $p^*=+\infty$; if the objective is unbounded below on $C$, then $p^*=-\infty$. A feasible $x^*$ is optimal if $f_0(x^*)=p^*$. 有限最优值不保证最优解存在。只寻找可行点时,可令目标函数为常数 $0$。
A standard-form problem is convex if $f_0,f_1,\ldots,f_m$ are convex and the equality constraints are affine, written as $Ax=b$.
这些条件保证可行域是凸集:每个不等式选取凸函数的下水平集,仿射等式选取仿射集,再取交集仍然凸。因此,凸优化是在凸可行域上最小化凸函数;不是要求所有约束函数都“严格向上弯”,仿射函数本身也既凸又凹。一般的凸函数等式则不能保证可行域凸,例如 $x_1^2+x_2^2=1$ 是圆周。
这里判断的是问题的表达形式。同一个可行集可以由非凸函数表达,因此不符合标准凸形式的问题,有时仍能通过等价改写成为凸问题。
Definition 2 (Stationary Point and Saddle Point, 驻点与鞍点). Let $f$ be differentiable on an open domain $D$. A point $x\in D$ is stationary if $\nabla f(x)=0$. It is a saddle point if it is stationary and, for every $\varepsilon>0$, there exist $y,z\in D\cap B_\varepsilon(x)$ such that
$$ f(z)\lt f(x)\lt f(y). $$If $f$ is twice continuously differentiable, a necessary condition for a saddle point is
$$ \lambda_{\min}(\nabla^2f(x))\leq0\leq\lambda_{\max}(\nabla^2f(x)). $$A sufficient condition at a stationary point is
$$ \lambda_{\min}(\nabla^2f(x))\lt0\lt\lambda_{\max}(\nabla^2f(x)). $$鞍点一阶上是平的,但任意近处既有上坡也有下坡,因此既不是局部极小点,也不是局部极大点。例如 $f(x_1,x_2)=x_1^2-x_2^2$ 在原点沿一个方向上弯、沿另一个方向下弯。若驻点处 Hessian 同时有正、负特征值,则它是鞍点;仅有最小特征值不大于零不足以判断。这里讨论的是无约束函数的鞍点,与后面拉格朗日函数关于两组变量的鞍点概念需区分。
Theorem 3 (Optimality, 最优性判据). For a convex problem:
Every local minimum is a global minimum.
The set of optimal points is convex. If $f_0$ is strictly convex on $C$, there is at most one optimal point.
If $f_0$ is differentiable on an open set containing $C$, a feasible $x^*$ is optimal if and only if
$$ \nabla f_0(x^*)^\top(y-x^*)\geq0,\qquad y\in C. $$
最后一个条件表示:任何可行方向都不能在一阶上降低目标值。它包含以下常用情形,假设 $f_0$ 定义并可微于整个 $\mathbb R^n$:
$$ \begin{array}{ll} C=\mathbb R^n: &\nabla f_0(x^*)=0,\\[3pt] C=\lbrace x:Ax=b\rbrace: &Ax^*=b,\quad\nabla f_0(x^*)+A^\top\nu=0 \text{ for some }\nu,\\[3pt] C=\mathbb R_+^n: &x^*\geq0,\quad\nabla f_0(x^*)\geq0,\quad x_i^*\nabla_i f_0(x^*)=0\text{ for every }i. \end{array} $$Remark:约束最优点的几何直观与互补松弛
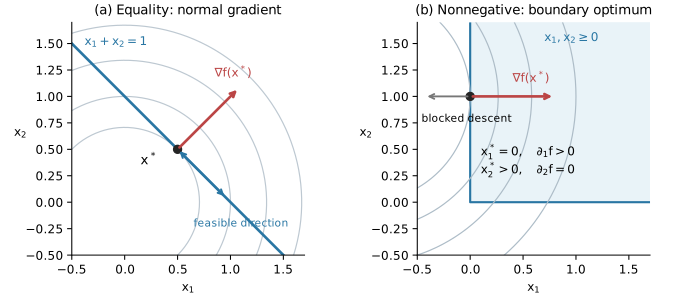
对于等式约束 $Ax=b$,可行移动 $d$ 满足 $Ad=0$,而且正反两个方向都允许。最优点处必须有 $\nabla f_0(x^*)^\top d=0$,即梯度垂直于可行仿射空间。因此梯度可以不为零,但必须属于 $A$ 的行空间,等价地写成 $\nabla f_0(x^*)+A^\top\nu=0$。图 (a) 中,等高线在最优点与可行直线相切。
对于非负约束,把 $x\geq0$ 写成 $-x\leq0$,拉格朗日函数为
$$ L(x,\lambda)=f_0(x)-\lambda^\top x,\qquad\lambda\geq0. $$这里的驻点条件是对 $x$ 求偏导,而不是要求原目标的梯度为零:
$$ \nabla_xL(x^*,\lambda)=\nabla f_0(x^*)-\lambda=0 \quad\Longrightarrow\quad\lambda=\nabla f_0(x^*). $$因此 $x_i^*\nabla_i f_0(x^*)=0$ 正是互补松弛 $x_i^*\lambda_i=0$。若 $x_i^*>0$,该坐标可以向两边移动,偏导数必须为零;若 $x_i^*=0$,只能向正方向移动,偏导数只需非负。图 (b) 取 $f(x)=(x_1+1)^2+(x_2-1)^2$,最优点为 $(0,1)$:向左下坡被边界挡住,沿边界上下移动则已到谷底。
整理模型时,常通过引入变量或消去变量,把问题变成更容易识别的形式。
Proposition 4 (Equivalent Reformulations, 等价改写). The following preserve the optimal value, with solutions recovered as indicated.
- Eliminating affine equalities. If $Ax=b$ is consistent, write $x=x_0+Fz$, where $Ax_0=b$ and the columns of $F$ span $\ker A$, then substitute into the objective and inequalities.
- Slack variables. Replace $Gx\leq h$ by $Gx+s=h$, $s\geq0$.
- Epigraph form. Replace minimizing $f_0(x)$ over $C$ by minimizing $t$ subject to $x\in C$ and $f_0(x)\leq t$.
- Partial minimization. Replace $\inf_{x\in C,y}F(x,y)$ by $\inf_{x\in C}\widetilde f(x)$, where $\widetilde f(x)=\inf_yF(x,y)$. Recovering an optimal pair requires the inner infimum at the chosen $x$ to be attained.
上图集改写把“降低函数值”变成“降低一个足以覆盖函数值的高度 $t$”。例如,无穷范数最小化满足
$$ \min_{x\in C}\|Ax-b\|_\infty \quad\Longleftrightarrow\quad \begin{aligned} \operatorname{minimize}_{x,t}\quad&t\\ \text{subject to}\quad&-t\mathbf1\leq Ax-b\leq t\mathbf1,\\ &x\in C. \end{aligned} $$因为 $\|Ax-b\|_\infty\leq t$ 等价于每个残差都落在 $[-t,t]$ 中,$t$ 就是统一的最大误差上界。对固定的 $x$,最小可行 $t$ 恰好等于原范数,因此改写是精确的;若原问题有最优解,最优点上必有 $t=\|Ax-b\|_\infty$。当 $C$ 由线性约束给出时,新问题就是线性规划:不可微的最大绝对值目标被换成了线性目标与线性不等式,便于直接使用 LP 算法。取 $A=I,b=0$ 即得到 $\min_{x\in C}\|x\|_\infty$;若完全没有约束,其最优解就是 $x=0$。
下面几类模型都有专门的算法。矩阵 $P_i$ 均取对称矩阵,SOCP 中的范数为欧氏范数。
Definition 5 (LP, QP, and QCQP). A linear program (LP) has affine objective and constraints. A convex quadratic program (QP) allows a convex quadratic objective; a convex QCQP also allows convex quadratic inequalities:
$$ \begin{array}{lll} \text{(LP)}&\min_x c^\top x+d &\text{s.t. }Gx\leq h,\ Ax=b,\\[3pt] \text{(QP)}&\min_x\frac12x^\top Px+q^\top x+r &\text{s.t. }Gx\leq h,\ Ax=b,\quad P\succeq0. \end{array} $$A convex QCQP has the form
$$ \text{(QCQP)}\qquad \begin{aligned} \operatorname{minimize}_x\quad &\frac12x^\top P_0x+q_0^\top x+r_0\\ \text{subject to}\quad &\frac12x^\top P_ix+q_i^\top x+r_i\leq0,\quad i=1,\ldots,m,\\ &Ax=b. \end{aligned} $$Convexity requires $P_i\succeq0$ for $i=0,\ldots,m$. Equality constraints remain affine.
Definition 6 (SOCP and SDP). A second-order cone program (SOCP) has the form
$$ \text{(SOCP)}\qquad \begin{aligned} \operatorname{minimize}_x\quad &c^\top x\\ \text{subject to}\quad &\|A_ix+b_i\|_2\leq c_i^\top x+d_i,\quad i=1,\ldots,m,\\ &Fx=g. \end{aligned} $$A semidefinite program (SDP) has an affine objective, affine equalities, and linear matrix inequalities (LMIs):
$$ \text{(SDP)}\qquad \begin{aligned} \operatorname{minimize}_x\quad &c^\top x\\ \text{subject to}\quad &\sum_{i=1}^n x_iF_i\preceq G,\\ &Ax=b, \end{aligned} \qquad F_i,G\in\mathbb S^r. $$Remark:LP、QP、QCQP、SOCP 与 SDP 如何转换
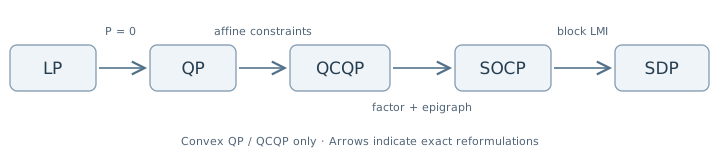
这里 QP、QCQP 均指凸情形。LP 是令二次项为零的 QP;QP 又是所有不等式约束均为仿射的 QCQP。这两步只是特殊情形的包含,不需要引入变量。
凸 QCQP → SOCP:把半正定二次型写成平方范数。 对 $P_i\succeq0$,取分解 $P_i=R_i^\top R_i$。令 $s_i=-q_i^\top x-r_i$,则每个二次约束等价于
$$ \frac12x^\top P_ix+q_i^\top x+r_i\leq0 \quad\Longleftrightarrow\quad \left\|\begin{pmatrix}\sqrt2R_ix\\s_i-1\end{pmatrix}\right\|_2\leq s_i+1. $$右侧平方展开即为 $\|R_ix\|_2^2\leq2s_i$,且范数不等式自动保证 $s_i\geq0$。对二次目标先引入上图集变量 $t$,把目标改为最小化 $t$,再将 $\frac12x^\top P_0x+q_0^\top x+r_0\leq t$ 同样转换即可。因此凸 QP 也可以沿这条路径写成 SOCP。
SOCP → SDP:把范数约束写成块矩阵半正定约束。 利用
$$ \|u\|_2\leq t \quad\Longleftrightarrow\quad \begin{pmatrix}tI&u\\u^\top&t\end{pmatrix}\succeq0. $$在 SOCP 中代入 $u=A_ix+b_i$、$t=c_i^\top x+d_i$,块矩阵的每个元素都是 $x$ 的仿射函数,因此得到 LMI。
这里用到 Schur 补:对称分块矩阵消去左上角的块后,右下角剩下的部分为
$$ M=\begin{pmatrix}A&B\\B^\top&C\end{pmatrix}, \qquad S=C-B^\top A^{-1}B. $$当 $A\succ0$ 时,$M\succeq0$ 当且仅当 $S\succeq0$。可以把它记成“右下角 − 左下角 × 左上角的逆 × 右上角”,类似分块高斯消元。
对上面的范数约束,$t>0$ 时取 $A=tI$、$B=u$、$C=t$,直接代入:
$$ S=t-u^\top(tI)^{-1}u =t-\frac{u^\top u}{t} =t-\frac{\|u\|_2^2}{t}. $$因此
$$ M\succeq0 \iff t-\frac{\|u\|_2^2}{t}\geq0 \iff t^2\geq\|u\|_2^2 \iff t\geq\|u\|_2. $$上述 Schur 补判据要求左上角正定,因此这里先取 $t>0$。$t=0$ 时半正定要求 $u=0$;$t<0$ 时对角元素为负,不可能半正定。合起来即得到完整的等价关系。
反向转换取决于结构。 SOCP 中若所有范数都是标量绝对值,就可拆成两条线性不等式,得到 LP;SDP 中若所有矩阵约束都是对角矩阵半正定,也退化为 LP。具有上述块结构的 LMI 可以还原为 SOCP,但一般 SDP 不能统一写成 SOCP。类似地,不能把一般 SOCP 直接平方就声称得到凸 QCQP:平方后可能丢失右侧非负条件,所得二次型也未必半正定。
沿箭头转换的意义是获得统一的建模与求解形式,并不意味着一定求得更快;能保留更简单的模型结构时,通常优先保留。
例:不定二次规划的提升与秩一约束
考虑 $\min_{Ax\leq b}\frac12x^\top Px+q^\top x$,其中 $P$ 对称但可以不定。引入 $X=xx^\top$,利用 $x^\top Px=\operatorname{tr}(PX)$,原问题精确等价于
$$ \begin{aligned} \operatorname{minimize}_{X,x}\quad &\frac12\operatorname{tr}(PX)+q^\top x\\ \text{subject to}\quad &Ax\leq b,\\ &Y=\begin{pmatrix}X&x\\x^\top&1\end{pmatrix}\succeq0, \quad\operatorname{rank}Y=1. \end{aligned} $$二次目标变成了线性目标,但非凸性转移到了秩约束中。删掉秩约束便得到 SDP 松弛,其最优值是原问题的下界。
对 $Y\succeq0$,特征值非负,因而
$$ \operatorname{tr}Y-\lambda_{\max}(Y) =\sum_{i=2}^{n+1}\lambda_i(Y)=0 \iff\operatorname{rank}Y\leq1. $$这里 $Y_{n+1,n+1}=1$ 排除了零矩阵,所以恰好等价于秩一。因此,保留 $Y=\begin{pmatrix}X&x\\x^\top&1\end{pmatrix}\succeq0$,将 $\operatorname{rank}Y=1$ 替换为 $\operatorname{tr}Y-\lambda_{\max}(Y)=0$,仍是精确改写;该等式不能替代半正定约束。
也可以在目标中加入惩罚 $\rho[\operatorname{tr}Y-\lambda_{\max}(Y)]$,其中 $\rho>0$。取当前矩阵 $Y_k$ 的单位最大特征向量 $u_k$,有
$$ \lambda_{\max}(Y)\geq u_k^\top Yu_k, \qquad\lambda_{\max}(Y_k)=u_k^\top Y_ku_k. $$迹是线性函数,最大特征值是凸函数,因此该惩罚具有 DC(Difference of Convex Functions,凸函数之差)结构。用在当前点贴合的线性上界 $\operatorname{tr}Y-u_k^\top Yu_k$ 替换惩罚项,每步求解一个凸 SDP,这就是 MM(Majorization–Minimization,上界最小化)的思路。
Proposition 7 (Cone Constraints, 锥约束). A problem with convex objective, affine equalities, and constraints $F_i(x)\preceq_{K_i}0$ is convex when each $F_i$ is $K_i$-convex and each $K_i$ is proper. If the objective and all constraint maps are affine, this is a conic program. LP, SOCP, and SDP correspond respectively to nonnegative, second-order, and positive-semidefinite cones.
Definition 8 (Quasiconvex Problem, 拟凸优化问题). A problem is quasiconvex if its objective is quasiconvex and its feasible set $C$ is convex. For fixed $t$, the problem
$$ \text{find }x\in C\quad\text{such that }f_0(x)\leq t $$is a convex feasibility problem.
给定 $\ell\leq p^*\leq u$ 且上界 $u$ 对应可行点,测试 $t=(\ell+u)/2$:若可行,令 $u=t$;若不可行,令 $\ell=t$。每次将区间长度减半。
拟凸问题不保证每个局部最优点都是全局最优点;二分法依赖的是水平集的凸性及可行性随 $t$ 的单调变化。
Lagrange Duality
对偶的出发点是构造原问题最优值的下界。以下先考虑标准形式问题,定义域为非空集合 $D$,暂不要求问题凸。
Definition 1 (Lagrangian and Dual Function, 拉格朗日函数与对偶函数). Define
$$ L(x,\lambda,\nu) =f_0(x)+\sum_{i=1}^m\lambda_if_i(x) +\sum_{j=1}^p\nu_jh_j(x), \qquad g(\lambda,\nu)=\inf_{x\in D}L(x,\lambda,\nu). $$其中 $\lambda$ 和 $\nu$ 为乘子。取下确界时保留 $x\in D$,但去掉显式约束。对固定的 $x$,$L$ 关于乘子是仿射函数,因此其逐点下确界 $g$ 是凹函数,也可能取 $-\infty$。
Proposition 2 (Lower Bounds and Weak Duality, 下界与弱对偶). For any primal-feasible $x$ and any $\lambda\geq0$,
$$ g(\lambda,\nu)\leq L(x,\lambda,\nu)\leq f_0(x). $$因此 $g(\lambda,\nu)\leq p^*$。不等式乘子要求非负,是为了保证可行点上 $\lambda_if_i(x)\leq0$;等式项在可行点上为零,所以 $\nu$ 没有符号限制。
Definition 3 (Dual Problem, 对偶问题). The Lagrange dual problem seeks the best such lower bound:
$$ \begin{aligned} \operatorname{maximize}_{\lambda,\nu}\quad &g(\lambda,\nu)\\ \text{subject to}\quad &\lambda\geq0. \end{aligned} $$有效可行域还要求 $g(\lambda,\nu)>-\infty$,记最优值为 $d^*$。由于 $g$ 凹,对偶问题总是最大化形式的凸优化问题;即使原问题非凸,也有弱对偶 $d^*\leq p^*$。
Definition 4 (Strong Duality, 强对偶). Strong duality means $d^*=p^*$. When both values are finite, $p^*-d^*$ is the duality gap.
对目标值有限的原始可行点 $x$ 和对偶可行点 $(\lambda,\nu)$,有
$$ 0\leq f_0(x)-p^*\leq f_0(x)-g(\lambda,\nu). $$因此,可行原始解与对偶解之间的差可以作为最优性误差上界;若两者目标值相等,它们分别就是原问题和对偶问题的最优解。凸性本身不保证强对偶,通常还需要约束资格条件。
Theorem 5 (Slater’s Condition, Slater 条件). Consider a convex problem with affine equalities $Ax=b$ and common convex domain $D$. If there exists $\bar x\in\operatorname{ri}D$ such that
$$ f_i(\bar x)<0,\quad i=1,\ldots,m, \qquad A\bar x=b, $$then strong duality holds. If $p^*$ is finite, the dual optimum is attained.
$\operatorname{ri}D$ 表示 $D$ 在其仿射包中的相对内部;满维时就是 $\operatorname{int}D$。
在 $p^*$ 有限时,Slater 条件保证对偶最优解存在,但不保证原始最优解存在。对于仿射不等式,严格可行要求可以放宽为普通可行;非仿射不等式仍需严格成立。
Proposition 6 (Complementary Slackness, 互补松弛). Suppose strong duality holds with finite optimal value, and both optima are attained at $x^*$ and $(\lambda^*,\nu^*)$. Then
$$ \lambda_i^*f_i(x^*)=0,\quad i=1,\ldots,m, \qquad x^*\in\operatorname*{arg\,min}_{x\in D}L(x,\lambda^*,\nu^*). $$因为 $g(\lambda^*,\nu^*)\leq L(x^*,\lambda^*,\nu^*)\leq f_0(x^*)$ 两端相等,中间两步也必须取等。特别地,
$$ f_i(x^*)<0\Longrightarrow\lambda_i^*=0, \qquad \lambda_i^*>0\Longrightarrow f_i(x^*)=0. $$约束取等号不意味着乘子一定为正;乘子也可能为零。
Theorem 7 (KKT Conditions, KKT 条件). Assume the objective and constraint functions are differentiable on an open domain $D$. The Karush–Kuhn–Tucker conditions are
$$ \begin{aligned} &f_i(x^*)\leq0,\quad h_j(x^*)=0, &&\text{(primal feasibility)},\\ &\lambda_i^*\geq0, &&\text{(dual sign condition)},\\ &\lambda_i^*f_i(x^*)=0, &&\text{(complementary slackness)},\\ &\nabla f_0(x^*)+\sum_i\lambda_i^*\nabla f_i(x^*) +\sum_j\nu_j^*\nabla h_j(x^*)=0, &&\text{(stationarity)}. \end{aligned} $$- Necessity. A primal-dual optimal pair with finite equal values satisfies KKT. More generally, suitable constraint qualifications give KKT multipliers at a local optimum.
- Sufficiency for convex problems. Any KKT triple is primal-dual optimal, with zero duality gap. Slater’s condition is not needed for this implication.
- Necessary and sufficient under Slater. For a differentiable convex problem satisfying Slater’s condition, a feasible $x^*$ is optimal if and only if some multipliers make it a KKT triple.
充分性的关键是:凸问题的 $L(\cdot,\lambda,\nu)$ 在 $\lambda\geq0$ 时为凸函数,驻点条件便保证全局最小,再由互补松弛得到 $g(\lambda,\nu)=f_0(x)$。非凸问题中的 KKT 通常只是必要条件。
Proposition 8 (Dual Multipliers for Cone Constraints, 锥约束的对偶乘子). For a constraint $F_i(x)\preceq_{K_i}0$, use a multiplier $\lambda_i\in K_i^*$ and the Lagrangian term $\langle\lambda_i,F_i(x)\rangle$. Then the same lower-bound argument applies, and complementary slackness becomes
$$ \langle\lambda_i^*,F_i(x^*)\rangle=0. $$对称矩阵的内积取 $\langle A,B\rangle=\operatorname{tr}(AB)$。原始锥规定约束的方向,对偶锥规定哪些线性权重能保持下界成立。